


ФЛП и ЕСВ за себя за I квартал 2026 года: когда платить?
📅 Крайний срок уплаты ЕСВ за себя для ФЛП (как на упрощенной, так и на общей системе налогообложения) за I квартал 2026 года — 20 апреля 2026 года.
Сроки оплаты
ФЛП должны уплачивать ЕСВ до 20-го числа месяца, следующего за отчетным кварталом. То есть, последний день – 19 число соответствующего месяца. Это подтверждают и налоговики (см. консультацию из категории 201.04.02 БЗ).
Но поскольку 19 апреля 2026 года приходится на воскресенье, крайний срок уплаты переносится на следующий рабочий день — 20 апреля 2026 года (понедельник). Налоговики также это подтверждают (см. консультацию из категории 201.04.02 БЗ).
Вам будет полезна статья «Сроки уплаты ЕСВ для ФЛП в 2026 году» // «Налоги & бухучет», 2026, № 11.
Сумма к оплате
Минимальный страховой взнос в 2026 году рассчитывается от минимальной заработной платы (размер которой для всех месяцев 2026 года составляет 8647 грн).
Таким образом, минимальная сумма ЕСВ к уплате за один месяц 2026 года составляет 1902,34 грн (8647 грн × 22%). А за весь I квартал 2026 года – 5707,02 грн (1902,34 грн × 3 месяца).
Льготы
Возможность добровольной уплаты ЕСВ (так называемая «военная льгота» согласно п. 9-19 разд. VIII Закона о ЕСВ) заблокирована на весь 2026 год (так же как и в 2025 году). Это означает, что уплата ЕСВ за себя является обязательной для всех ФЛП , кроме (!) тех, кто имеет законодательное освобождение.
Среди таких льготников, в частности:
- те, кто получает пенсию по возрасту, за выслугу лет;
- те, кто достиг пенсионного возраста или является инвалидом и получает пенсию или социальную помощь;
- те, за кого работодатель (классический работодатель, резидент «Дія Сіті», ПФУ, воинская часть и т.д.) оплатил ЕСВ в размере не менее минимального страхового взноса;
- мобилизованные и контрактники на весь период военной службы;
- ФЛП на общей системе налогообложения – за месяцы без чистого дохода (прибыли).
Больше полезной информации на эту тему вы найдете в статьях «Шпаргалка: «Как ФЛП не платить ЕСВ за себя в 2026 году» и «ЕСВ-освобождение для ФЛП в 2026 году» в журнале «Налоги & бухучет», 2025, № 103.
Важно! Оплата ЕСВ частями в течение квартала не запрещена. Главным условием является зачисление полной суммы за квартал на бюджетный счет не позднее 20 апреля 2026 года. Эта сумма должна «висеть» переплатой в разделе Состояние расчетов с бюджетом Электронного кабинета ГНС. Помните, что такая переплата должна накапливаться за все месяцы (кварталы) года и будет списана только после подачи годовой декларации ФЛП с приложением по ЕСВ.
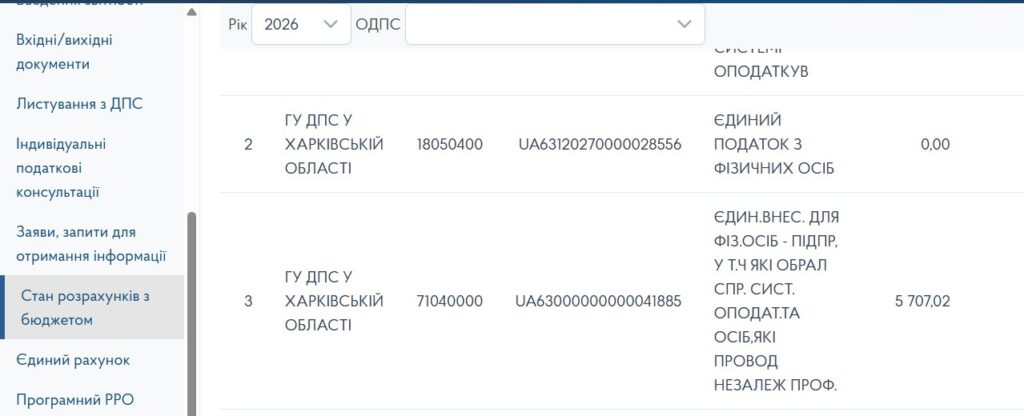
Кстати, в ближайшие дни выйдет развернутое материал по уплате ФЛП ЕСВ за себя за I квартал 2026 года, где можно будет увидеть еще больше нюансов.
